


网站导航
10月中旬,中国内燃机工业协会公布了2026年1-9月的内燃机销量数据。1-9月,国内多缸柴油机累计销量339.17万台,同比增长9.55%。
其中发电机组用44.29万台,累计同比增长0.43%,基本持平微增;9月单月发电机组用内燃机环比上涨10.12%,但单月同比下滑9.55%,呈现 “环比回暖、同比承压” 的格局。
下图是2026年1-9月多缸柴油机企业市场分布图。
潍柴控股、玉柴集团、安徽全柴、云内动力、浙江新柴、一拖、东风康明斯、新动力科技、解放动力、江铃汽车,占据78.50%的市场份额,比1-8月的78.70%还略降了0.2个百分点。这点微降说明一件事:头部没松口,但腰部还在往下掉,中间的缝被挤得更窄了。
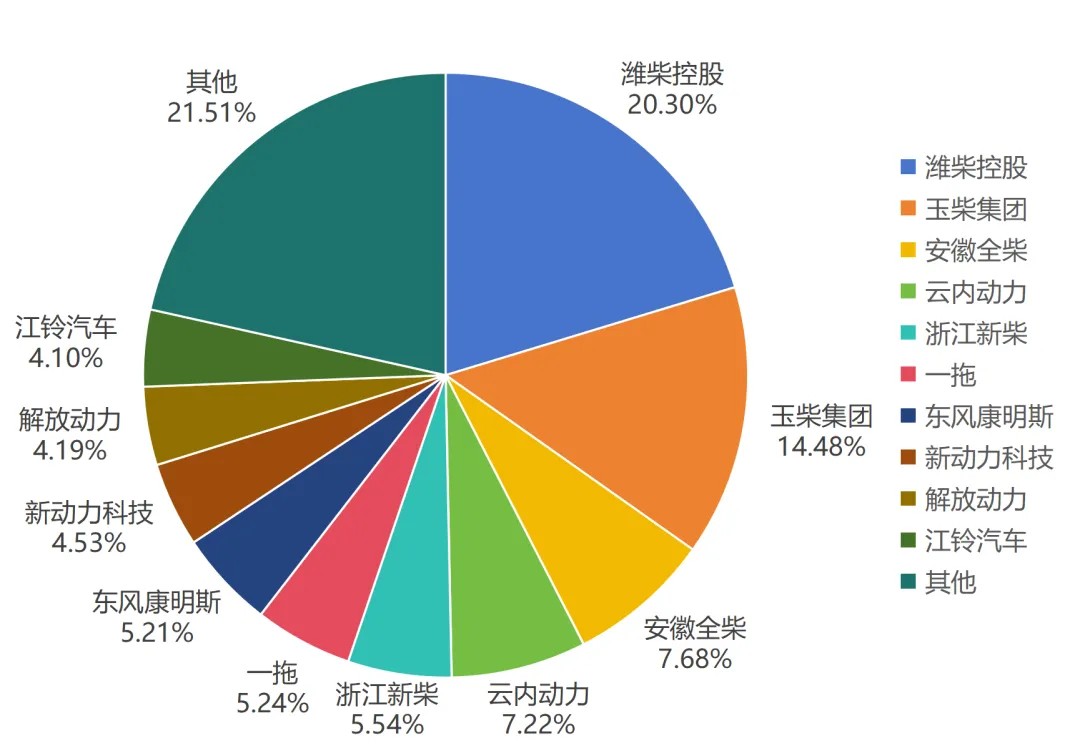
来源:中国内燃机工业协会《2026年9月内燃机行业销量综述》
四个变化值得单独说:
潍柴和玉柴,把距离又拉开了。 潍柴68.85万台,增速20.02%,份额比去年同期提升1.77个百分点;玉柴49.11万台,增速12.99%。这两家有个共同点——不押注单一赛道。重卡、工程机械、出口、发电设备,四条腿都在跑。行业有周期,多腿走路的企业不怕崴脚。
全柴反超云内,升到第三。全柴26.05万台,微增1.13%;云内24.49万台,下滑7.49%。原因很具体:云内高度依赖轻卡配套,而今年城配轻卡需求疲软、老旧替换减弱、电动化渗透加快;全柴则是靠农机和工程机械配套的增量,把轻卡下滑的缺口补上了。
一拖新进前十,直接坐第六。靠的是农机主业——秋冬备耕和秋收机械集中上量,非道路多缸柴油机放量明显,一路把商用车疲软留下的缺口填了。
新动力科技增速20.75%,是十强里跑得比较快的之一。 背后是上汽系商用车放量和出口订单增长。
多缸柴油机的应用场景,官方口径里写得清楚:商用车、工程机械、农机、发电机组、船舶。发电是被单列出来的一个赛道。
第一层:发动机供给头部集中。
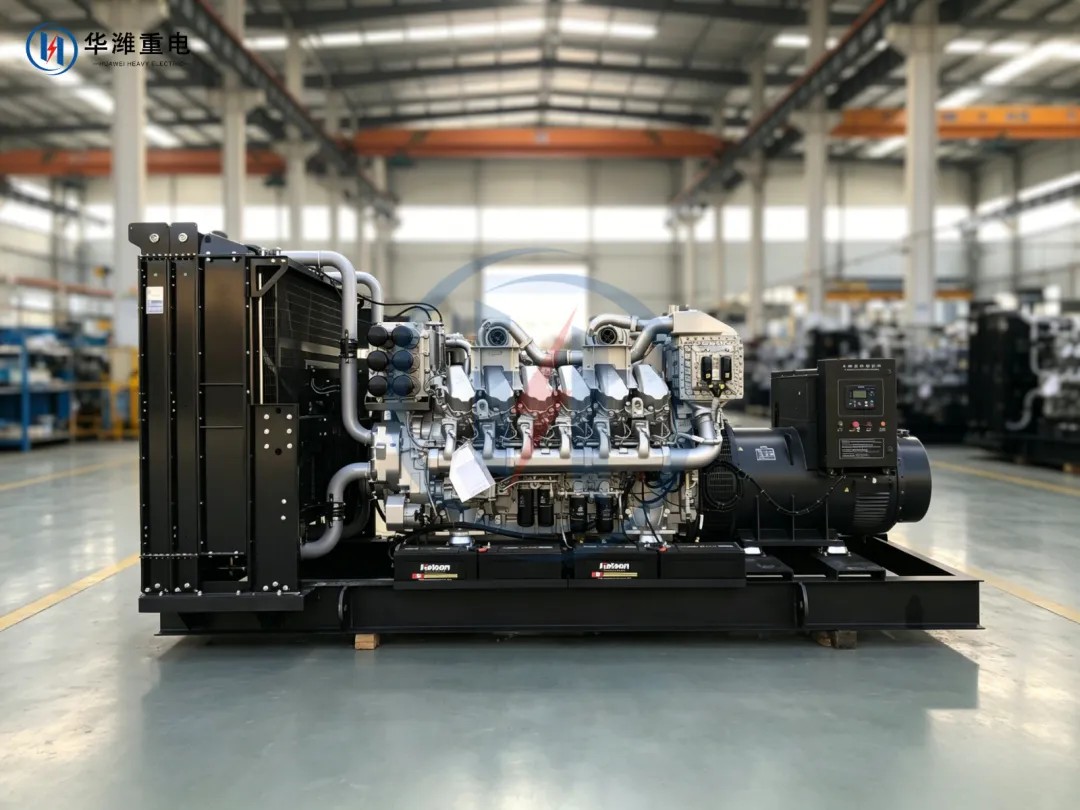
前十占78.5%,意味着中小整机厂在选型时,能挑的优质动力源其实在变少。潍柴、玉柴这类全场景布局的企业,在发电领域产品线更全、服务网点更密、备件响应更快。
第二层:非道路动力的话语权在上升。
一拖新进前十,全柴靠农机和工程稳住位次——非道路市场正在变成柴油机行业的重要增量池。而发电机组恰恰是典型的非道路应用,走的是非道路国四这条线,跟车用不完全一样。谁在非道路领域扎得深,谁在发电配套上的适配成本就更低。
第三层:价格和交期,会一层层传下来。
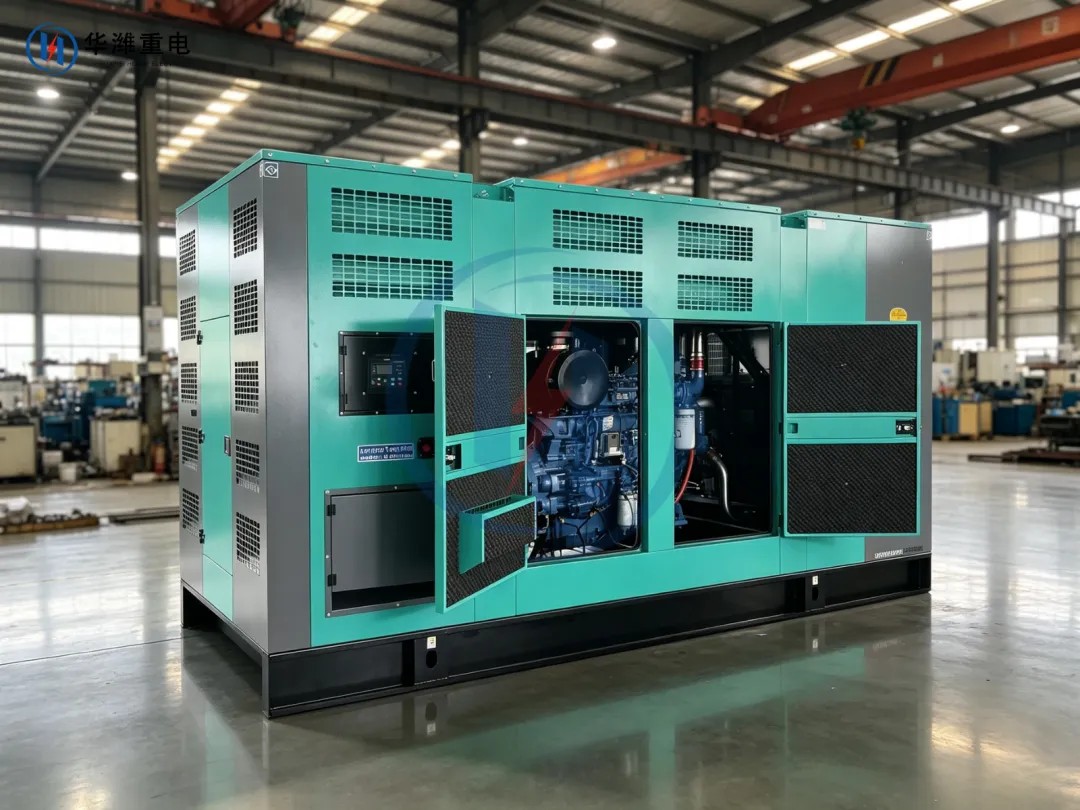
头部份额越高,议价能力越强。而今年发电机组行业已经明显紧张起来了。人民日报旗下《中国能源报》的说法是:柴油发电机组从数据中心的“可选配置”变成了“刚性标配”,订单排期拉长至2028年,价格涨幅超过20%。
一股是算力。
数据中心机架的平均功率,已经从每机架2-3kW涨到约15kW,部分尖端数据中心做到50-100kW,远超大多数电力公司的供电能力。A级数据中心规范强制要求N+1、2N冗余供电,“燃机+大功率柴发”成了全球AIDC的主流方案。
市场空间也在放大。全球数据中心备用柴油发电机市场,2025年约320亿美元,预计2032年增至623.6亿美元,年复合增速约10%。国内数据中心柴发2025年销量约4500-5000台,同比增长超过50%,2026年预计到6000-9000台。
另一股是出海。
2026年国内柴油发电机组市场规模预计134.1亿元,增速4.3%,行业已经进入中低速的结构化增长阶段。国内增速放缓,海外却在放量——有企业2026年出口量同比增长超过50%,德国市场订单同比增长超过99.9%。一带一路沿线的电站备用电源、矿业深加工、基础化工项目,正在成为国产机组的稳定出海通道。
这两股力量性质不同。算力带来的是“高功率、高可靠、高单价”的结构性机会,拼技术;出海带来的是“耐高温、抗风沙、长周期运维”的工程能力考验,拼服务。
9月,柴油内燃机销售46.10万台,其中发电用5.12万台。简单翻译数据背后的行业现实:
存量竞争加剧,普通民用备用机组需求疲软
普通工地、小型商铺、常规备用电源市场竞争白热化,价格内卷,下游采购观望情绪浓,造成单月同比出现下滑。市场不再是过去普涨行情,低价走量模式越来越难。
9月环比回升,旺季效应显现
9月发电机组配套内燃机环比增长10.12%,说明进入传统项目招投标、设备备货旺季,IDC 算力备电、医疗、数据中心、海外出口、矿山工程等高要求项目需求依旧释放,拉动月度数据回暖。虽然整体增幅不高,但结构性机会非常突出。
立即报价
潍坊华潍重电动力科技有限公司
联系电话: +86 15153600388
联系邮箱: 285121690@qq.com
公司地址: 山东省潍坊市昌乐县营丘镇坊昌路4697号
